01
一 页 读 懂 世 康
政策全对齐、专利筑底、模型可复制的千亿赛道龙头
🏛️
天时 · 政策拐点
创新药+中医药+疗愈旅游+贵州民族药,四柱政策同时共振,十年一遇。
🏥
地利 · 轻资产好牌
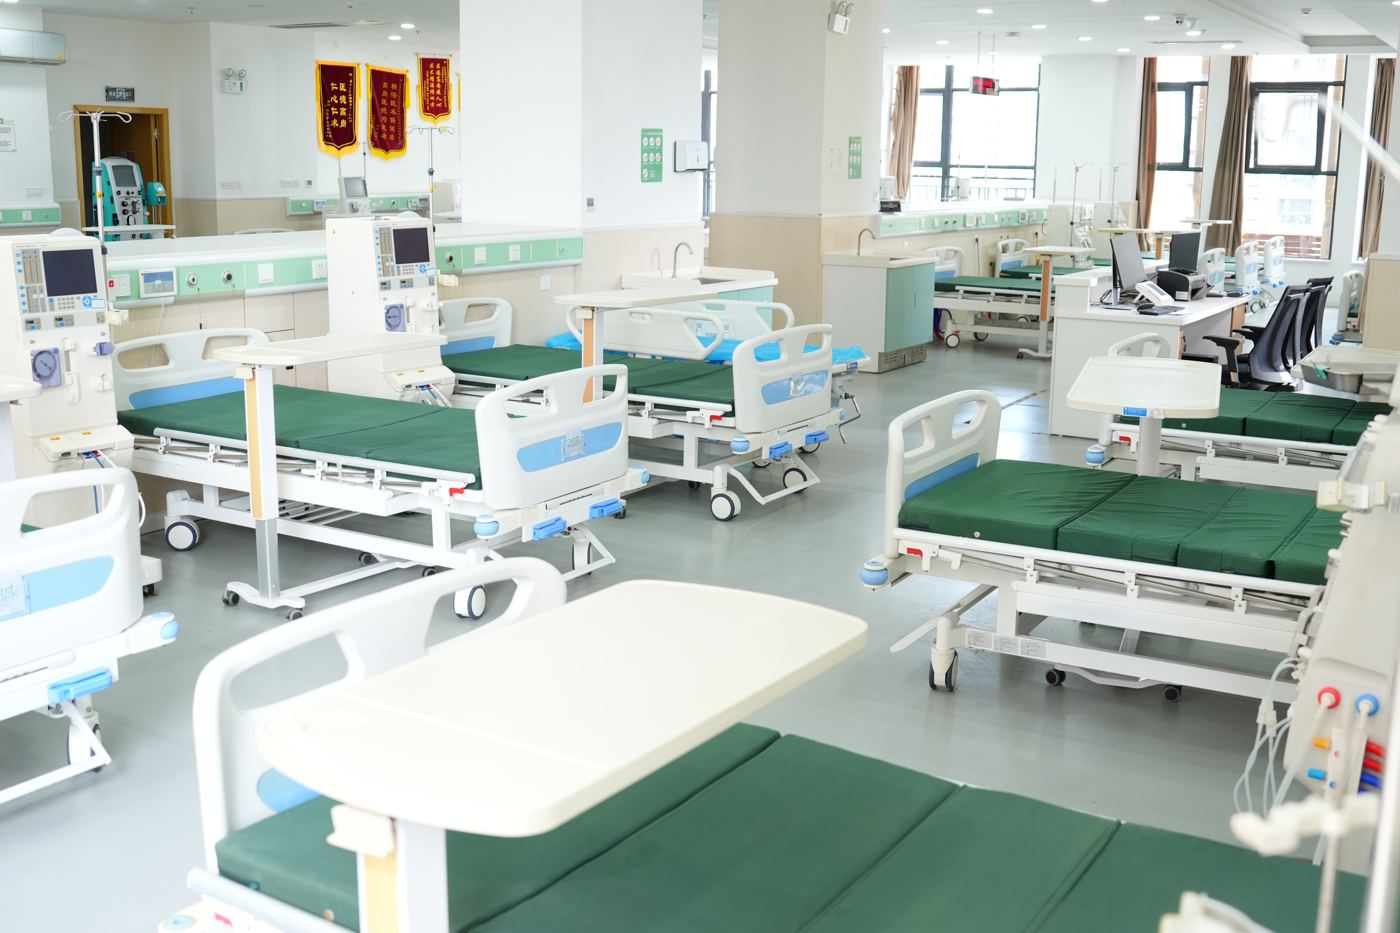
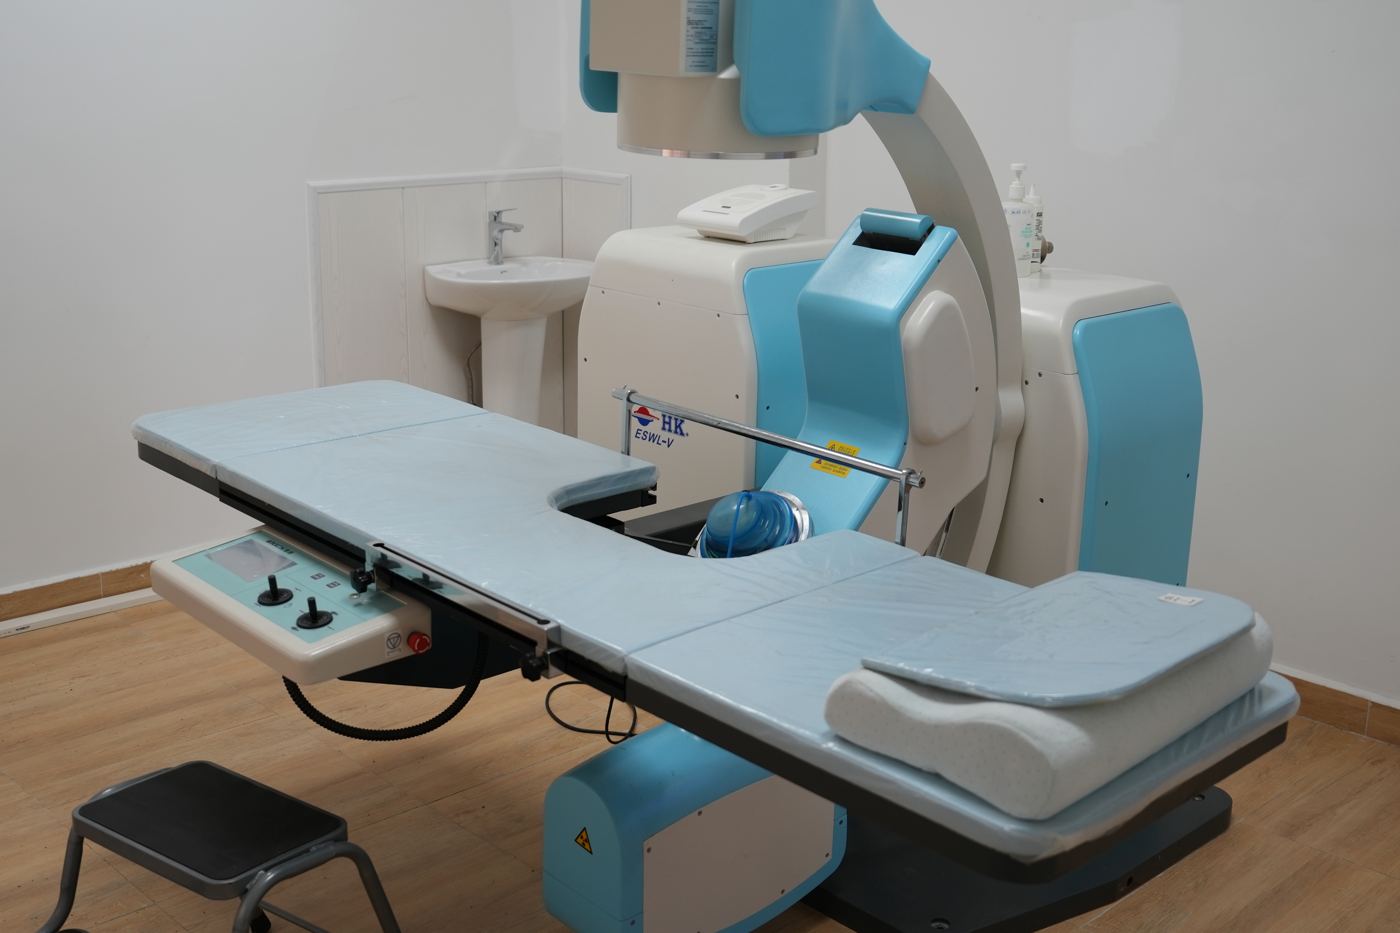
轻资产接手总投资 2.4 亿+(设备 1 亿+)的现成专科医院,只付租金+人工,低成本高杠杆。
🛡️
人和 · 专利传承
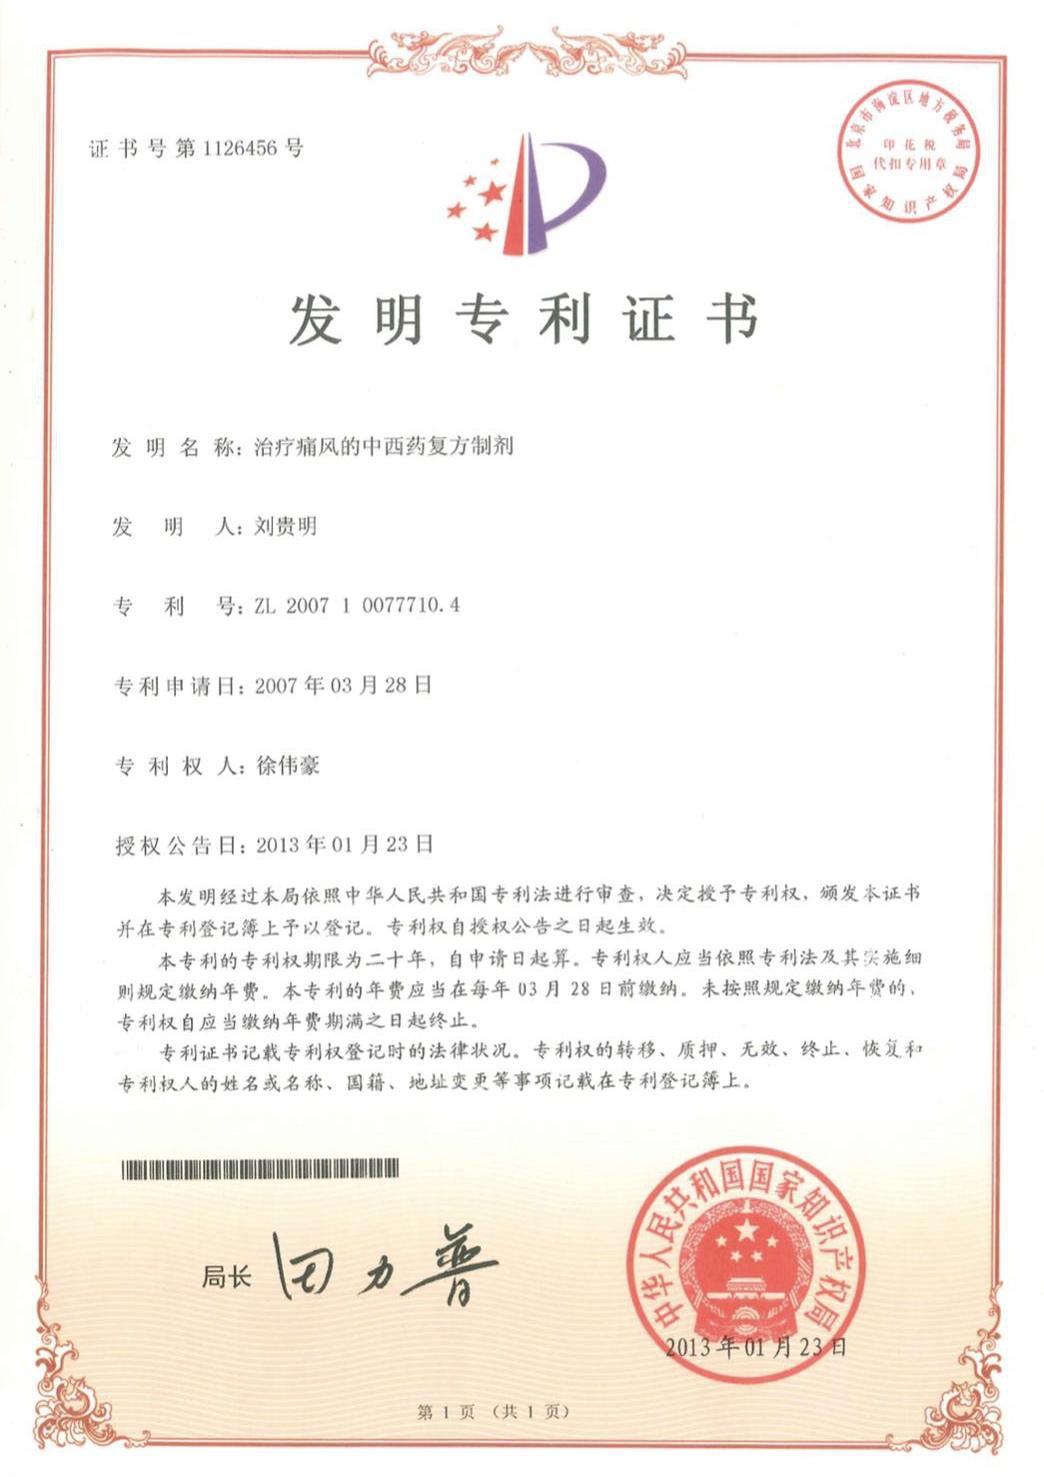
国家发明专利 + 十二代御医传承,砸钱买不来、抄不走。
第一曲线用治疗立足、第二曲线用全周期放量、远期驶向疗愈旅游与中医出海。
02
天 时 · 政 策 拐 点
国家把创新药和中医药同时推上风口
十年一遇——世康几乎每一个标签,都精准踩在一条国家/地方政策上。
创新药
全链条支持 + 丙类目录(医保+商保双轮),专利制剂/器械回报路径打通。
中医药
"十五五"点名"加强中医优势专科·中西医协同";中药工业破 1.2 万亿。
疗愈旅游
健康旅游指导意见 + 中医药健康旅游规划(100 个国家级示范基地)。
贵州民族药
中医药攻坚计划·黔地灵药·康养到贵州,地方财税/用地/研发支持。
🏛️
别人在等一个风口,世康正站在四个风口的交汇点——顺着这股政策的风,从贵州做到全国、从痛风走向大健康。
03
地 利 · 市 场 痛 点
这么大的病,却没人真正管好
痛风是仅次于糖尿病的第二大代谢病,基数庞大、持续年轻化,而现有体系只顾止痛、无人管到达标。
达标率只有 7%,意味着 93% 的人没管好——去了中药/民营小诊所/偏方/保健品/自我用药,全不进正规统计。这个巨大空白,正是"专科+全周期+管到达标"的切入口。
来源:新华网·2026 世界痛风日(痛风 3000–4000 万、高尿酸近 2 亿)· 中国痛风诊治发展报告2025(达标率 7.01%)。
04
市 场 空 间 · T A M
痛风全周期,最少是个千亿市场
痛风的真实市场远不止药——中药、院内制剂、民营诊疗、保健品、检测、线上都是真金白银。要算全貌,得自下而上:痛风患者 × 人均全年花费(药+诊疗+调理+保健)。
| 档位 | 痛风患者 | ×人均/年 | 诊疗盘子 | +高尿酸防治 | 痛风全周期 TAM |
|---|
| 保守 | 3800 万 | 2000 元 | 760 亿 | 100 亿 | ≈ 860 亿 |
| 基准 | 4000 万 | 3000 元 | 1200 亿 | ~150 亿 | ≈ 1350 亿 |
| 乐观 | 4500 万 | 5000 元 | 2250 亿 | ~280 亿 | ≈ 2530 亿 |
确诊痛风人数:保守 3800 / 基准 4000 / 乐观 4500 万 来源·新华网 2026 世界痛风日(3000–4000 万,乐观含年轻化增长)。
仅计确诊人群,近 2 亿高尿酸潜在人群尚未计入——真实盘子更大,本测算偏保守。
人均全年花费三档 自建测算;SOM 世康可拿(单院 1 亿 × 30 店 + 衍生)≈ 30–50 亿起。
05
解 决 方 案
中国痛风专科连锁,只做痛风一件事
世康卖的不是某个药,是"管到达标"这个结果。四条收入腿互相导流,恰好就是疗愈经济要的"医学+生活方式+情绪"三处方。
收入① · 营收主体
到院诊疗(医学处方)
门诊+住院+理疗,痛风专病全周期,现金流基本盘。
收入② · 信任前置
痛风茶饮(生活方式处方)
食字号「通风清」,低门槛触达 近 2 亿人,高频复购、做全国。
收入③ · 技术变现
器械与院内制剂
痛风石器械 + 专利复方制剂,护城河直接变现。
收入④ · 情绪陪伴
数字管理+康康(心智处方)
AI 随访续方 + IP 陪伴,一次就诊变终身管理。
06
护 城 河 · 家 传 方 体 系
别人抄得走模式,抄不走这套家传方
技术护城河 = 一纸国家专利 + 相传两百年、十二代御医的家传三联方:内服药剂、外治脐敷、食养药食同源,三位一体、别人拼不齐。
硬护城河
一纸国家发明专利
治疗痛风的中西药复方制剂(ZL2007 1 0077710.4),20 年独占、配方受法律保护——别人想做同一个方,做不了。
软信任
十二代御医世家传承
相传两百年、乾隆御医世家第十二代——一张写进族谱的信任状,患者认、对手编不出来。
家传三联方 · 三位一体,别人拼不齐
① 内服 · 药剂
国家专利复方制剂
中西药复方(腐殖酸钠+氧化镁),溶解尿酸盐结晶、辅助碱化尿液、促进排酸——受专利保护的核心方(ZL2007 1 0077710.4)。
② 外治 · 脐敷脐疗
家传外治技艺
非侵入、温和调理,内服之前先给身体一个更轻的选项——家族相传的外治手法。
③ 食养 · 药食同源
通风清茶饮 · 苗药消酸贴
食字号茶饮 + 膳食调理,宁食养、不急药、可坚持——把治未病做进一日三餐。
🛡️
专利 + 十二代传承 + 家传三联方 + 病例达标数据资产——越做越厚,砸钱抄不走。
09
商 业 模 式
一张专利,撑起四条腿的生意
四条腿的变现路径,全部在公司合法经营范围之内——不是画饼,是执照上写着的。
✔ 医疗服务 · 互联网医院
到院诊疗 + AI 随访续方(章程经营范围:医疗服务、依托实体医院的互联网医院服务)。
✔ 药品零售 · 食品 · 临床试验
痛风茶饮(食字号 · 千亿功能食品)做全国流量入口——院外/线上/商超全渠道高频复购,把患者先"喝"进来;再叠 OTC/制剂 + 创新药临床(经营范围:药品批发/零售、药物临床试验服务)。
✔ 医疗器械 · 康复辅具
痛风石器械 + 康复辅具适配(经营范围:一/二类医疗器械销售、康复辅具适配服务)。
✔ 医院管理 · 中医养生保健
分院连锁总部 + 疗愈康养(经营范围:医院管理、企业总部管理、中医养生保健服务·非医疗)。
💡
双载体:到院诊疗做营收、茶饮做信任前置+全国流量——一个专利,喂饱四条腿。
10
单 店 经 济 模 型
单店 1 亿跑通,才敢谈复制
投资人只信跑通的模型。世康先把总院单店做到验证,再放大——不空谈规模。
| 指标(成熟期·年) | 保守 | 基准 | 乐观 |
|---|
| 单店营收 | 0.71 亿 | 1.01 亿 | 1.61 亿 |
| 毛利率 | 50% | 52% | 56% |
| 净利率(税前) | 20% | 24% | 30% |
| 单店税后净利 | 1071 万 | 1817 万 | ~3621 万 |
| 回本周期 | ~2.4 年 | 1.4 年 | 0.7 年 |
基准 1.01 亿怎么来的:门诊 6000人次×5500元(3300万) + 住院 3000×15000(4500万) + 理疗 10000×900(900万) = 诊疗 8700万;再加茶饮/衍生 16%(≈1010万) ≈ 单店营收 1.01 亿。(保守/乐观同法,不再列)
11
连 锁 复 制 · 五 年 财 测
30 店可复制,营收 → 24.9 亿
| 年份 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 |
|---|
| 累计门店 | 1 | 1 | 6 | 13 | 22 | 30 |
| 并表营收(亿) | 0.5 | 0.9 | 3.5 | 8.8 | 16.6 | 24.9 |
| 税后净利(亿) | 0.09 | 0.15 | 0.64 | 1.59 | 2.99 | 4.48 |
折线 = 并表营收(亿) · 金色标注 = 当年税后净利同比增速
上市校验:2031 营收 24.9 亿(≥2亿✓)、近两年增速 68%(≥30%✓)→ 满足创业板第四套(市值≥30亿+营收≥2亿+增速≥30%)。
12
增 长 路 径
两条曲线,从现金流到想象力
第一曲线 · 立足
痛风治疗
总院现金流,吃"7% 达标率"的空白。入口和护城河。
第二曲线 · 放量
全周期 + 全国连锁
检测/食养/数字管理 + 分院,入口从 3800 万+患者扩到 近 2 亿人。
第三曲线 · 天空
疗愈旅游 + 中医出海
痛风谷疗愈旅游基地;专利药/OTC 走一带一路。
📈
第一曲线是入口和护城河,第二、三曲线是市场空间和估值想象力。
13
星 辰 大 海 · 第 三 曲 线
治疗是入口,大健康是天空
疗愈旅游
贵州·痛风主题疗愈旅游基地=中医药健康旅游示范基地,对标御湘湖(痛风版)。
中医出海
让世界来贵州治痛风;专利药与 OTC 走一带一路·RCEP。
创新药
专利制剂+器械+管线,接创新药全链条支持与丙类目录。
民族医药复兴 · 茶饮
苗药·黔地灵药·药食同源;食字号茶饮=高频复购+全国流量。
疗愈经济约 10 万亿、需求人口 8.4 亿(据《2026 疗愈经济蓝皮书》)。
14
对 标 · 估 值 锚
痛风界的爱尔眼科 + 御湘湖式疗愈综合体
连锁估值锚
爱尔眼科 / 通策医疗
专科连锁是资本最认的高估值赛道:爱尔 2023 营收 203 亿/净利 33 亿、PE 28 倍、曾破千亿;通策 220 亿/40 倍。世康讲"痛风专科连锁第一股"。
疗愈模板
御湘湖国际健康城
医疗+疗愈重资产综合体、慢病特色专科、"医学+生活方式+心智"三处方、客单价 5 万/复购 60%——世康 = 痛风版御湘湖。
🎯
双故事双风口:专科连锁(爱尔锚)× 疗愈旅游(御湘湖锚),既踩创新药、又踩疗愈经济。
15
竞 争 格 局 · 卡 位
痛风专科,还是一片相对空白
药:拥挤但只治标
现有降尿酸药已有玩家、还被集采压价,且大多只顾止痛、不管到长期达标——需求远未被满足。
服务:几乎没有龙头
目前没有有规模的痛风专科连锁医院;即便有零星专科,规模都小、成不了气候——这正是世康的空位。
🚩
世康卡"专科+连锁+数据化+全周期"的空白,做那个从 0 到 1 的痛风专科龙头。
16
团 队 · 股 东 结 构
谁在做这件事,股权清晰可查
母公司 · 控股平台贵州伟豪科技有限公司
注册资本 100 万 · 2013 成立 · 医药零售 · 法人徐伟豪
↓ 作为大股东,持有子公司 51%
子公司 · 运营主体贵州世康痛风医院有限公司
注册资本 1600 万 · 2024 成立 · 医疗服务 · 法人徐伟豪
贵州伟豪科技51%
徐伟豪 直接30%
湖北嘉杉农业10%
袁毅5%
雷纯龙4%
| 穿透后最终受益人 | 直接持医院 | 经伟豪科技(51%×其股比) | 合计 |
|---|
| 徐伟豪(实际控制人) | 30% | 38.3% | ≈ 68.3% |
| 湖北嘉杉农业(产业方) | 10% | 10.2% | ≈ 20.2% |
| 袁毅(总经理) | 5% | — | 5% |
| 雷纯龙 | 4% | — | 4% |
| 袁婷 | — | 2.6% | ≈ 2.6% |
治理:徐伟豪任法定代表人、董事兼财务负责人,袁毅任总经理;股东会按出资比例表决——单一实控人、决策链条短,0-1 期高效。以上股比均工商登记可查。
17
融 资 · 估 值 · 节 奏
桥梁轮上车,一条清晰的成长节奏
| 轮次 | 时间 | 估值 | 节点计划 |
|---|
| 天使B(本轮) | 2026 | 1 亿 | 技术+政府长约+执照 |
| A 轮 | 2027.8 | 10 亿 | 数据+产品,翻约 10 倍 |
| B / C 轮 | 2029–30 | 30 / 60 亿 | 连锁放量 |
| IPO 创业板 | 2031.12 | 市值锚 ~100 亿 | 净利4.48亿×~22倍(爱尔当前25倍,最高230倍) |
本轮 Ask · 天使B
融资 1000 万,出让 10%,估值 1 亿。用途:制剂批文 · 医保定点 · 核心团队 · 单店模型验证。确定性:有专利、有政府 10 年长约经营权、有执照稀缺性、有传承——上车即翻约 10 倍。